Het kabinet kiest ervoor om vanaf 1 juli 2030 een verplichting tot elektronische facturering (e-facturatie) in te voeren voor alle binnenlandse en intracommunautaire B2B-transacties. De e-facturen moeten uiterlijk binnen 10 dagen na de levering of dienstverrichting worden uitgereikt en verplicht voldoen aan de Europese norm EN16931. Er worden geen afwijkende nationale factuurstandaarden of aanvullende drempelregelingen voor micro-ondernemers toegelaten, waarbij de bestaande Kleineondernemersregeling (KOR) als facturatievrijstelling gehandhaafd blijft.
Naast e-facturatie voert het kabinet per 1 juli 2030 een verplichte digitale rapportage in voor intracommunautaire transacties en verwervingen, gevolgd door een verplichting voor binnenlandse B2B-transacties per 1 juli 2031. Factuurgegevens worden hierbij near-realtime op transactieniveau digitaal gerapporteerd aan de Belastingdienst ter vervanging van de huidige periodieke opgaaf. Dit gefaseerde stelsel dient ter effectieve bestrijding van btw-carrouselfraude, het voorkomen van een waterbedeffect ten opzichte van andere EU-lidstaten en de verdere digitalisering van de economie.
Vanwege de grootschalige opslag van bedrijfsgevoelige transactiedata treft de overheid strenge waarborgen, waaronder dataminimalisatie, een maximale bewaartermijn van 10 jaar, rolgebaseerde toegang en verplichte logging. Het conceptwetsvoorstel wordt ter advisering voorgelegd aan de Autoriteit Persoonsgegevens en onderworpen aan een Data Protection Impact Assessment (DPIA). Het wetgevingstraject start met een internetconsultatie in het najaar van 2026, met het streven de parlementaire behandeling vóór 1 juli 2028 af te ronden.
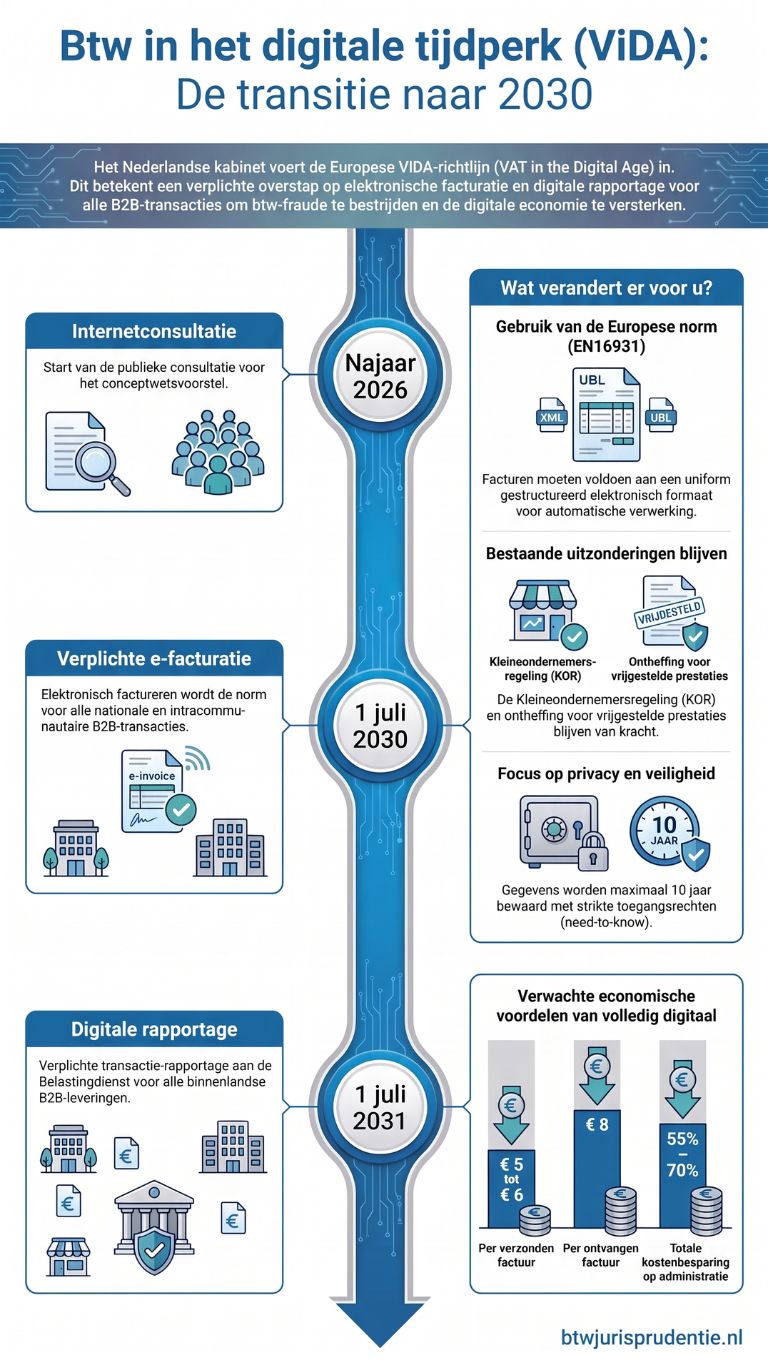
Samenvatting + afbeeldingen: Gemini + redactie btwjurisprudentie.nl
Bron: Kamerbrief contouren elektronisch factureren en rapporteren