Stichting A exploiteert kringloopwinkels en ontvangt om niet gebruikte goederen van particulieren (brengers). Ongeveer 50% van deze goederen verkoopt zij in haar winkels, waarbij zij maandelijks omzetbelasting afdraagt over de ontvangen verkoopprijzen. Met ingang van 1 juli 2022 neemt A artikel 19 op in haar algemene voorwaarden, waarin is bepaald dat inbreng geldt als een aanbod tot verkoop waarbij de brenger de verschuldigde koopprijs direct weer aan A schenkt en verrekening plaatsvindt. Feitelijk ontvangen brengers geen geld, stelt A geen individuele inkoopprijs bekend aan brengers en vermelden de innamevoorwaarden dat goederen gratis worden ingenomen of opgehaald. Over het tijdvak juli 2022 voldoet A € 60.039 aan omzetbelasting en maakt hiertegen bezwaar.
In geschil is het bedrag van de winstmarge op de leveringen van A op grond van artikel 28d Wet OB over de maand juli 2022. De vraag is of het aanvaarden van de gebruikte goederen door A kwalificeert als een levering onder bezwarende titel, waardoor A de in haar algemene voorwaarden omschreven koopprijzen in mindering mag brengen op de ontvangen vergoedingen. A stelt dat civielrechtelijk sprake is van een koopovereenkomst gevolgd door een afzonderlijke schenking. De Belastingdienst verdedigt dat sprake is van verkrijging om niet doordat wilsovereenstemming en een werkelijke tegenprestatie ontbreken, subsidiair dat de vergoeding door de verplichte verrekening nihil bedraagt.
Gerechtshof Arnhem-Leeuwarden oordeelt dat de leveringen om niet plaatsvinden en bevestigt de uitspraak van de rechtbank. Civielrechtelijk oordeelt het Hof dat de algemene voorwaarden niet zijn overeengekomen omdat onvoldoende is onderbouwd dat de brengers deze bij afgifte daadwerkelijk hebben aanvaard, terwijl iedere wilsverklaring tot verkoop ontbreekt. Fiscaalrechtelijk ontbreekt een levering onder bezwarende titel volgens HvJ 8 februari 1990, SAFE, C320/88, ECLI:EU:C:1990:61, omdat tussen de levering en de te ontvangen vergoeding een rechtstreeks verband moet bestaan en brengers feitelijk geen vergoeding bedingen. Ten overvloede overweegt het Hof dat, zelfs bij aanvaarding van de voorwaarden, het samenstel van bepalingen ertoe strekt dat geen vergoeding wordt betaald. De verplichte schenking verbreekt volgens HvJ 2 juni 2016, Lajvér, C-263/15, ECLI:EU:C:2016:392 het rechtstreekse verband. De winstmarge bestaat daardoor uit de volledige som van de ontvangen vergoedingen.
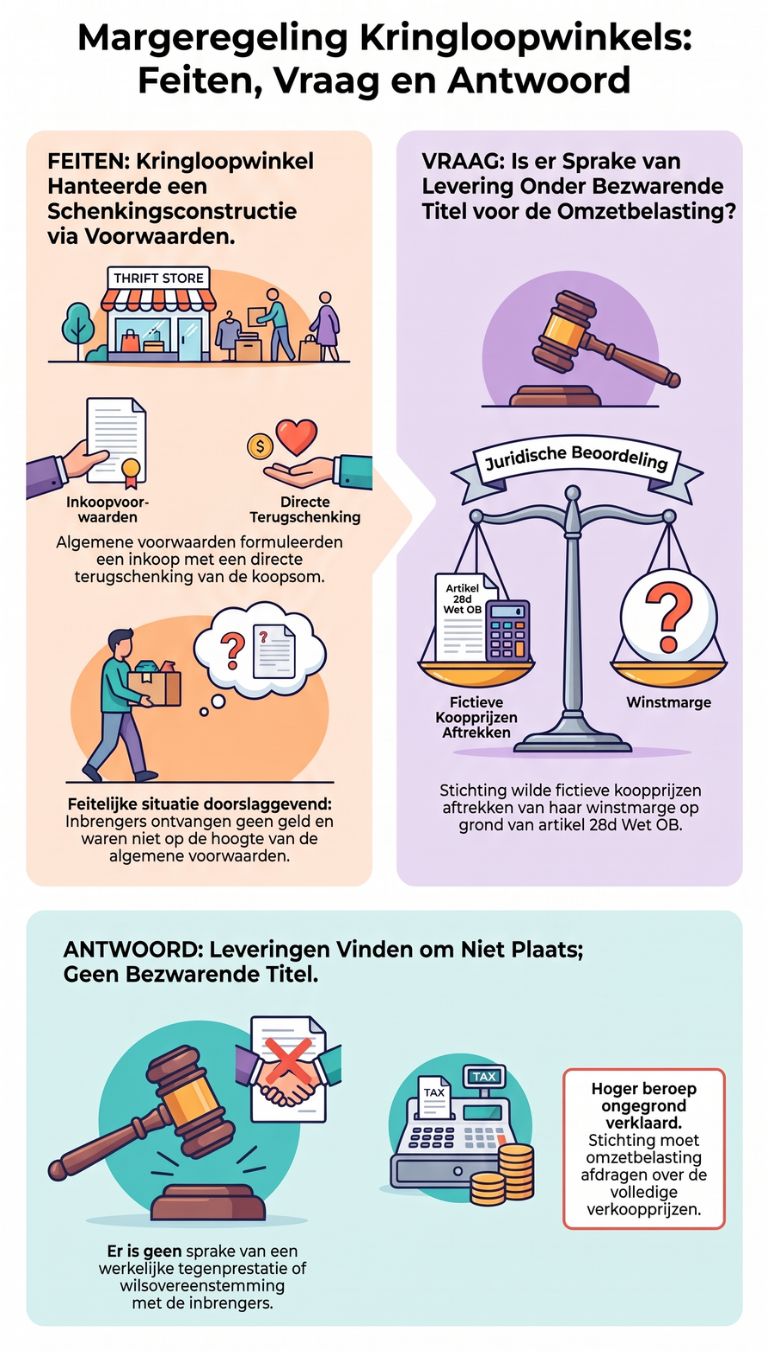
Samenvatting + afbeelding + infographic: Gemini + redactie btwjurisprudentie.nl
Instantie
Gerechtshof Arnhem-Leeuwarden
Datum uitspraak
08-09-2026
Datum publicatie
05-10-2026
Zaaknummer
25/2379
Formele relaties
Eerste aanleg: ECLI:NL:RBGEL:2025:7431, Bekrachtiging/bevestiging
Rechtsgebieden
Belastingrecht
Bijzondere kenmerken
Hoger beroep
Inhoudsindicatie
OB. Margeregeling kringloopwinkels.
Vindplaatsen
Rechtspraak.nl
Viditax (FutD) 2026100507
Verrijkte uitspraak
Uitspraak
GERECHTSHOF ARNHEM-LEEUWARDEN
locatie Arnhem
nummer BK-ARN 25/2379
uitspraakdatum: 8 september 2026
Uitspraak van de tweede meervoudige belastingkamer
op het hoger beroep van
Stichting [belanghebbende] te [vestigingsplaats] (hierna: belanghebbende)
tegen de uitspraak van de rechtbank Gelderland (hierna: de Rechtbank) van 3 september 2025, nummer AWB 23/6059, in het geding tussen belanghebbende en
de inspecteur van de Belastingdienst/Kantoor Arnhem (hierna: de Inspecteur)
alsmede de Staat der Nederlanden (de Minister van Justitie en Veiligheid; hierna: de Staat)
1Ontstaan en loop van het geding
1.1.
Belanghebbende heeft aangifte omzetbelasting gedaan over het tijdvak 1 juli 2022 tot en met 31 juli 2022 naar een te betalen bedrag van € 60.039. Tegen de voldoening op deze aangifte heeft zij bezwaar gemaakt.
1.2.
De Inspecteur heeft het bezwaar van belanghebbende ongegrond verklaard.
1.3.
Belanghebbende is tegen die uitspraak in beroep gekomen bij de Rechtbank. De Rechtbank heeft het beroep gelijktijdig behandeld met de zaak van de Stichting [belanghebbende2] (AWB 23/6063). Zij heeft het beroep ongegrond verklaard, de Inspecteur en de Staat veroordeeld tot het betalen van een vergoeding van immateriële schade tot een bedrag van respectievelijk € 227 en € 273, een vergoeding van de proceskosten van ieder € 113,38 en hen opgedragen om ieder de helft van het betaalde griffierecht van € 365 te vergoeden.
1.4.
Belanghebbende heeft tegen de uitspraak van de Rechtbank hoger beroep ingesteld. De Inspecteur heeft een verweerschrift ingediend.
1.5.
Het onderzoek ter zitting heeft plaatsgevonden op 21 april 2026 en is gelijktijdig behandeld met de zaak van de Stichting [belanghebbende2] (BK-ARN 25/2380). Namens belanghebbende zijn verschenen [naam1] en (als gemachtigde) R.P. Kaarsemaker. Namens de Inspecteur zijn verschenen [naam2] en [naam3] . Van de zitting is een proces-verbaal opgemaakt dat gelijktijdig met de uitspraak aan partijen wordt verzonden.
2Vaststaande feiten
2.1.
Belanghebbende exploiteert kringloopwinkels. Zij ontvangt gebruikte goederen van particulieren (hierna: de brengers). De brengers ontvangen van belanghebbende geen geld voor die ingebrachte goederen. Een deel van die van de brengers ontvangen goederen (ongeveer 50%) verkoopt belanghebbende aan kopers in haar winkels. Zij draagt maandelijks de omzetbelasting af die is begrepen in de door haar ontvangen verkoopprijzen voor deze leveringen.
2.2.
Vanaf 1 juli 2022 bepaalt artikel 19 van de algemene voorwaarden van belanghebbende het volgende:
“Artikel 19 – Inkoop
1. Wanneer een Brenger gebruikte goederen ter inname aanbiedt aan [belanghebbende] , dan is dat een aanbod aan [belanghebbende] om de betreffende goederen, die Brenger in bezit heeft en waarover hij rechtmatig mag beschikken, te kopen. Het door de Brenger aldus aanbieden van de
gebruikte goederen betekent dat hij voornemens is om de door [belanghebbende] aan de Brenger verschuldigde koopsom aan [belanghebbende] te schenken.
2. Als de door Brenger aangeboden gebruikte goederen door [belanghebbende] worden aanvaard komt een overeenkomst van koop en verkoop tot stand, waarbij de Brenger verklaart dat ten aanzien van de levering van die gebruikte goederen aan hem, hij geen recht heeft gehad of geëffectueerd op teruggaaf of aftrek van omzetbelasting.
3. De in lid 2 bedoelde koopovereenkomst komt tot stand voor een koopprijs die wordt gebaseerd op de door [belanghebbende] op de dag van levering gehanteerde inkoopprijzen en/of op
basis van individuele waardering van de goederen door [belanghebbende] . De koopprijs is direct opeisbaar.
4. [belanghebbende] heeft steeds het recht om de koopovereenkomst te ontbinden, totdat de koopsom is betaald overeenkomstig lid 5 en lid 6 hierna.
5. Na totstandkoming van de koopovereenkomst en vaststelling van de koopsom, schenkt Brenger hetzelfde bedrag aan [belanghebbende] , waarmee [belanghebbende] een direct opeisbare vordering op de Brenger krijgt. Brenger erkent dat deze verbintenis direct opeisbaar is en dat deze
beantwoordt aan de vordering die hij heeft op [belanghebbende] uit hoofde van voldoening van de
koopsom voor de gebruikte goederen.
6. Betaling van de koopsom geschiedt doordat [belanghebbende] de verschuldigde koopsom verrekent (artikel 6:127 ev.) met haar vordering tot hetzelfde bedrag op de Brenger.
7. Door de goederen aldus aan [belanghebbende] te leveren verklaart Brenger na levering (ook: afgifte) van de gebruikte goederen niets meer van [belanghebbende] te vorderen te hebben en verklaart [belanghebbende] op haar beurt niets meer van Brenger te vorderen te hebben, zijn beide partijen volledig gekweten en zijn de wederzijdse verbintenissen door verrekening volledig teniet
gegaan.”
2.3.
In het proces-verbaal van de mondelinge behandeling van de zitting van de Rechtbank staat:
“Rechter: Is er ooit een kwitantie gevraagd?
Gemachtigde: Dat is een reële mogelijkheid.
Rechter: Waar staan de inkooplijsten?
Gemachtigde: Deze kunnen op aanvraag worden verstrekt. Komt niet vaak voor.
Rechter: Eigenlijk wordt er alles aan gedaan om geen koopprijs te betalen.
Gemachtigde: Op dit moment wel.
Rechter: Wordt de prijs bekend gemaakt?
Gemachtigde: We willen er zo min mogelijk ruchtbaarheid aan geven”
2.5.
In de ‘innamevoorwaarden en bezorgvoorwaarden’ van belanghebbende is onder meer het volgende opgenomen:
“Innamevoorwaarden
Heb je herbruikbare goederen over? Niet weggooien! [belanghebbende] geeft je spullen graag een tweede leven. Hoe zorg je ervoor dat jouw goederen bij [belanghebbende] terecht komen? Dat kan op twee manieren:
1. Je kunt je goederen brengen naar een kringloopwinkel van [belanghebbende] bij jou in de buurt.
2. Je kunt je goederen gratis door [belanghebbende] laten ophalen bij jou thuis.
[belanghebbende] zamelt in haar hele verzorgingsgebied herbruikbaar huisraad in bij particulieren. In vrijwel haar hele verzorgingsgebied zamelt [belanghebbende] ook defecte en herbruikbare apparatuur in bij particulieren. (…) [belanghebbende] neemt goederen aan wanneer deze aan onderstaande voorwaarden voldoen:• Het artikel is als product of als grondstof herbruikbaar
• Het artikel is schoon (of eenvoudig schoon te maken)
• Het artikel bevat geen grote beschadigingen of vlekken
• Het artikel is werkend
• Het artikel is compleet
• Het artikel is vervoerbaar
(…) Bij de aannamepunten van de winkels wordt herbruikbaar huisraad aangenomen op basis van bovenstaande voorwaarden. Mocht blijken dat de gebrachte goederen niet aan de voorwaarden voldoen dan kan het voorkomen dat de goederen niet geaccepteerd worden. (…)”
3Geschil
3.1.
In geschil is het bedrag van de winstmarge op belanghebbendes leveringen, als bedoeld in artikel 28d Wet op de omzetbelasting 1968 (Wet OB) over de maand juli 2022. Daarbij is met name in geschil of belanghebbende de in de algemene voorwaarden omschreven koopprijzen in mindering mag brengen op de som van de door haar ontvangen vergoedingen terzake van haar leveringen in dat tijdvak. Die geschilvraag wordt bevestigend beantwoord indien de leveringen van de gebruikte goederen door een brenger aan belanghebbende onder bezwarende titel geschieden. Die vraag wordt ontkennend beantwoord indien de leveringen van gebruikte goederen door een brenger aan belanghebbende ‘om niet’ plaatsvinden.
4Beoordeling van het geschil
4.1.
Belanghebbende is van mening dat de in de algemene voorwaarden omschreven koopprijzen (zie 2.2) door haar zijn, of moeten worden, voldaan als bedoeld in artikel 28d Wet OB. Op grond van die voorwaarden komt volgens haar een koopovereenkomst tot stand wanneer zij de ingebrachte goederen, aanvaardt. De leveringen van die gebruikte goederen door een brenger aan belanghebbende vinden volgens haar onder bezwarende titel plaats. Dat brengers aan belanghebbende vervolgens bedragen schenken die gelijk zijn aan die koopprijzen, doet daar volgens haar niet aan af, omdat in haar visie op basis van haar algemene voorwaarden civielrechtelijk een afzonderlijke koopovereenkomst en een afzonderlijke schenkingsovereenkomst tot stand komt.
4.2.
De Inspecteur is van mening dat belanghebbende geen goederen inkoopt, maar gebruikte goederen om niet verkrijgt. De leveringen van gebruikte goederen door de brenger aan belanghebbende vinden volgens de Inspecteur niet onder bezwarende titel plaats. Feitelijk komt er volgens de Inspecteur geen koopovereenkomst tot stand tussen belanghebbende en een brenger. Het vaststellen van een vergoeding per individuele transactie ontbreekt namelijk. Het in algemene zin verwijzen naar een vergoeding in artikel 19 van de algemene voorwaarden maakt niet dat er een vergoeding wordt overeengekomen; er vindt immers geen aanbod en aanvaarding plaats ten aanzien van die in die voorwaarden genoemde vergoeding. De Inspecteur stelt dat brengers zich er niet van bewust zijn dat zij volgens belanghebbende koopovereenkomsten sluiten. Subsidiair bepleit de Inspecteur dat, voor zover er wel een overeenkomst tot stand zou komen op basis van de algemene voorwaarden, de vergoeding die belanghebbende voldoet of moet voldoen nihil bedraagt, omdat in dezelfde bepaling waarin een koopprijs wordt geformuleerd, die koopprijs meteen wordt teruggebracht naar nihil door een ‘schenking’ van hetzelfde bedrag, welke ‘schenking’ onlosmakelijk verbonden is met die koopprijs. De brenger heeft wat betreft de ‘schenking’ immers geen vrijwillige keuze, aldus de Inspecteur. Hij bestrijdt daarmee ook dat sprake zou zijn van een schenking. Meer subsidiair bepleit de Inspecteur dat, indien er wel sprake zou zijn van een inkoop en een schenking, dit moet worden geduid als een samenstel van rechtshandelingen die niet kunnen worden losgekoppeld en dus niet los van elkaar kunnen worden gezien, waardoor de vergoeding voor de gebruikte goederen – in samenhang bezien – nihil bedraagt. Meest subsidiair stelt de Inspecteur dat sprake is van misbruik van recht.
4.3.
Partijen verschillen van mening over het antwoord op een fiscale geschilvraag, namelijk of bij het aanvaarden door belanghebbende van eerder genoemde gebruikte goederen sprake is van aan haar verrichte leveringen onder bezwarende titel. Omdat daarvan sprake kan zijn in een situatie waarin ‘de een zich verbindt om een zaak te geven en de ander om daarvoor een prijs in geld te betalen’1, en omdat partijen de civielrechtelijke vraag of tussen brengers en belanghebbende koopovereenkomsten tot stand zijn gekomen verschillend beantwoorden, gaat het Hof eerst op deze civielrechtelijke vraag in. Het Hof overweegt daartoe het volgende.
4.4.
Een (koop)overeenkomst komt niet bij algemene voorwaarden tot stand. Algemene voorwaarden zijn een of meer bedingen die zijn opgesteld om in een aantal overeenkomsten te worden opgenomen, met uitzondering van bedingen die de kern van de prestaties aangeven, voor zover deze laatstgenoemde bedingen duidelijk en begrijpelijk zijn geformuleerd.2 Om een geldig beroep te kunnen doen op algemene voorwaarden moet aan twee vereisten worden voldaan: 1) de algemene voorwaarden moeten van toepassing worden verklaard op de overeenkomst en 2) de gebruiker moet de algemene voorwaarden aan de wederpartij verstrekken.
4.5.
De vraag of de in 2.2 bedoeld algemene voorwaarden zijn overeengekomen tussen belanghebbende en brenger, moet worden beantwoord aan de hand van de bepalingen over aanbod en aanvaarding. Dat brengt mee dat er wilsovereenstemming moet zijn tussen belanghebbende en de brenger over de toepasselijkheid van de algemene voorwaarden. Daarvoor moet worden vastgesteld op welke wijze de overeenkomst tussen brenger en belanghebbende tot stand is gekomen. Uit de innamevoorwaarden van belanghebbende (zie 2.5) maakt het Hof op dat het gaat om een overeenkomst die ontstaat op het moment dat een brenger goederen ter inname aanbiedt aan belanghebbende en belanghebbende deze goederen aanvaardt. Dat brengt mee dat de algemene voorwaarden alleen van toepassing zijn op die overeenkomst als de brenger die voorwaarden voor of bij het afgeven van de goederen heeft aanvaard. Belanghebbende heeft weliswaar gesteld dat de algemene voorwaarden zijn vermeld op de website en in de winkel hangen bij de kassa en het afgiftepunt van de goederen, maar in het dossier ontbreekt ieder aanknopingspunt dat een brenger in juli 2022 de toepasselijkheid van de algemene voorwaarden ook daadwerkelijk heeft aanvaard. Het kunnen kennen van belanghebbendes ‘algemene voorwaarden’, zoals belanghebbende heeft gesteld, is daartoe onvoldoende. Belanghebbende heeft daarom onvoldoende onderbouwd dat de algemene voorwaarden in juli 2022 deel uitmaakten van haar overeenkomsten met de brengers in die maand. Dat betekent dat ook de toepasselijkheid van artikel 19 van de algemene voorwaarden niet met de brengers is overeengekomen, waardoor het beroep van belanghebbende op de daarin gestelde koopovereenkomst niet opgaat.
Daar komt bij dat ook iedere wilsverklaring van een brenger dat hij de goederen aan belanghebbende verkoopt tegen een nog te bepalen prijs in de stukken van het geding ontbreekt. Sterker nog, belanghebbende heeft ter zitting bij de Rechtbank verklaard zo min mogelijk ruchtbaarheid te willen geven aan het bekend maken van een prijs voor ingenomen goederen (zie 2.3). Voorts heeft belanghebbende ter zitting bij het Hof verklaard dat zij niet het verkeerde signaal zou willen afgeven dat zij goederen inkoopt waardoor brengers dus geld van haar zouden kunnen vragen voor de goederen die zij brengen.
4.6.
Uit het voorgaande volgt dat de door belanghebbende in haar algemene voorwaarden genoemde koopovereenkomst(en) in juli 2022 niet tot stand zijn gekomen.
4.7.
Vanuit fiscaalrechtelijke optiek zijn partijen het erover eens dat de brengers die in juli 2022 hun gebruikte goederen aan belanghebbende hebben overdragen daarmee de macht om over de gebruikte goederen te beschikken aan belanghebbende hebben overgedragen. Vanuit omzetbelastingoptiek zijn dit leveringen van goederen3. In geschil is of deze leveringen wel of niet onder bezwarende titel plaatsvinden. Belanghebbende baseert haar stelling dat sprake is van een bezwarende titel uitsluitend op haar algemene voorwaarden (zie 2.2.). Het Hof overweegt dienaangaande als volgt. De vaststelling of sprake is van een levering van een goed onder bezwarende titel hangt niet af van (nationaal bepaalde) civielrechtelijke voorwaarden4. Een goed wordt onder bezwarende titel geleverd wanneer tussen de brenger en belanghebbende een rechtsbetrekking ontstaat op grond waarvan over en weer prestaties worden uitgewisseld en waarbij de door de brenger te ontvangen vergoeding de werkelijke tegenprestatie vormt voor een aan belanghebbende verrichte individualiseerbare levering. Tussen de door de brenger jegens belanghebbende verrichte levering(en) en de door de brenger te ontvangen tegenprestatie dient een rechtstreeks verband te bestaan.5 Vast staat dat de brengers die de gebruikte goederen aan belanghebbende leveren daarvoor feitelijk geen geld ontvangen van belanghebbende. Verder heeft belanghebbende ter zitting bij de Rechtbank verklaard zo min mogelijk ruchtbaarheid te willen geven aan het bekend maken van een prijs voor ingenomen goederen (zie 2.3). Voorts heeft belanghebbende ter zitting bij het Hof verklaard dat zij niet het verkeerde signaal zou willen afgeven dat zij goederen inkoopt waardoor brengers dus geld van haar zouden kunnen vragen voor de goederen die zij brengen. Ook uit de innamevoorwaarden volgt dat de brengers geen vergoeding ontvangen voor de ingenomen goederen. Naar het oordeel van het Hof bewerkstelligt het onder 2.2 genoemde document als zodanig niet dat de brengers daarmee een vergoeding voor hun leveringen bedingen. Iedere verklaring daaromtrent van een brenger ontbreekt in het dossier. Het enkel kunnen kennen van dit document door een brenger is daartoe onvoldoende, ook omdat dit document eenzijdig is opgesteld en als zodanig geen prestatie of tegenprestatie tot stand doet komen. Naar het oordeel van het Hof bedingen de brengers voor de levering van gebruikte goederen geen vergoeding en bestaat de rechtsbetrekking tussen de brengers en belanghebbende dus uit een levering door de brenger zonder tegenprestatie van belanghebbende. Het Hof is derhalve van oordeel dat een bezwarende titel bij de leveringen van de brengers aan belanghebbende ontbreekt. Het gelijk is daarmee aan de zijde van de Inspecteur.
4.8.
Ten overvloede merkt het Hof het volgende op voor de situatie dat er veronderstellenderwijs vanuit zou worden gegaan dat (i) de brengers het document onder 2.2 niet alleen kunnen kennen, maar ook daadwerkelijk zouden hebben geaccordeerd, en (ii) er ook een individuele koopprijs wordt toegekend voor de levering van een bepaald gebruikt goed (zie artikel 19, lid 3, van het document). Het Hof is voor die situatie van oordeel dat het samenstel van de bepalingen in artikel 19 van het document ertoe strekt dat belanghebbende nooit een vergoeding betaalt voor de verkregen goederen, terwijl de brengers op geen enkel moment de beschikking krijgen over een individuele koopprijs, omdat zij er volgens dit document niet voor kunnen kiezen om dat bedrag daadwerkelijk te ontvangen. Artikel 19, lid 5, van het document – het afstaan van een bedrag gelijk aan de koopprijs aan belanghebbende – doet volgens het Hof af aan een rechtstreeks verband tussen de levering van het goed en de onder 3 van het document geformuleerde koopprijs6. Op basis van het samenstel van bepalingen wordt er in wezen geen vergoeding bedongen voor de levering van de gebruikte goederen.7 Ook onder deze omstandigheden ontbreekt de bezwarende titel bij de leveringen van de brengers aan belanghebbende, en is het gelijk aan de zijde van de Inspecteur.
Prejudiciële vraag
4.9.
Belanghebbende heeft het Hof verzocht een prejudiciële vraag te stellen aan het Hof van Justitie van de Europese Unie. Het Hof ziet daartoe geen aanleiding.
Slotsom
4.10.
De slotsom is dat de leveringen van gebruikte goederen door een brenger aan belanghebbende ‘om niet’ plaatsvinden. Het bedrag van de winstmarge op belanghebbendes leveringen, als bedoeld in artikel 28d Wet OB over de maand juli 2022 bestaat uit de som van de door haar ontvangen vergoedingen terzake van haar leveringen in dat tijdvak. Het hoger beroep van belanghebbende is ongegrond.
5Griffierecht en proceskosten
Het Hof ziet geen aanleiding voor vergoeding van het griffierecht of een veroordeling in de proceskosten.
6Beslissing
Het Hof bevestigt de uitspraak van de Rechtbank.
Deze uitspraak is gedaan door mr. M. Harthoorn, voorzitter, mr. M.M. Breij en mr. E. Polak, in tegenwoordigheid van mr. R. Zeldenrust als griffier.
De beslissing is op 8 september 2026 in het openbaar uitgesproken.
De griffier, De voorzitter,
(R. Zeldenrust) (M. Harthoorn)
Deze uitspraak is in Mijn Rechtspraak geplaatst. Indien u niet digitaal procedeert wordt een afschrift aangetekend per post verzonden.
Tegen deze uitspraak kunnen beide partijen binnen zes weken na de verzenddatum beroep in cassatie instellen bij de Hoge Raad der Nederlanden via het webportaal van de Hoge Raad www.hogeraad.nl.
Bepaalde personen die niet worden vertegenwoordigd door een gemachtigde die beroepsmatig rechtsbijstand verleent, mogen per post beroep in cassatie instellen. Dit zijn natuurlijke personen en verenigingen waarvan de statuten niet zijn opgenomen in een notariële akte. Als zij geen gebruik willen maken van digitaal procederen kunnen deze personen het beroepschrift in cassatie sturen aan de Hoge Raad der Nederlanden (belastingkamer), postbus 20303, 2500 EH Den Haag. Alle andere personen en gemachtigden die beroepsmatig rechtsbijstand verlenen, zijn in beginsel verplicht digitaal te procederen (zie www.hogeraad.nl).
Bij het instellen van beroep in cassatie moet het volgende in acht worden genomen:
1. bij het beroepschrift wordt een afschrift van deze uitspraak gevoegd;
2 – ( alleen bij procederen op papier) het beroepschrift moet ondertekend zijn;
3 – het beroepschrift moet ten minste het volgende vermelden:
a. de naam en het adres van de indiener;
b. de dagtekening;
c. een omschrijving van de uitspraak waartegen het beroep in cassatie is gericht;
d. de gronden van het beroep in cassatie.
Voor het instellen van beroep in cassatie is griffierecht verschuldigd. Na het instellen van beroep in cassatie ontvangt de indiener een nota griffierecht van de griffier van de Hoge Raad. In het cassatieberoepschrift kan de Hoge Raad verzocht worden om de wederpartij te veroordelen in de proceskosten.
1Zo definieert artikel 7:1 Burgerlijk Wetboek een koopovereenkomst.
2Artikel 6:231, aanhef en onder a, Burgerlijk Wetboek.
3Artikel 3, lid 1, onderdeel a, Wet OB.
4HvJ 8 februari 1990, SAFE, C320/88, ECLI:EU:C:1990:61.
5Vgl. HR 28 februari 2025, ECLI:NL:HR:2025:335, r.o. 4.6.2.
6HvJ 2 juni 2016, Lajvér (C-263/15), ECLI:EU:C:2016:392. r.o. 49.
7Vgl. HR 14 oktober 2016, ECLI:NL:HR:2016:2337, r.o 3.3.