Universiteit X is een onderwijsinstelling zonder winstoogmerk die naast haar vrijgestelde onderwijsactiviteiten een sportcentrum exploiteert. In dit sportcentrum kunnen studenten, medewerkers en derden tegen vergoeding sporten, waarbij derden een hogere abonnementsprijs betalen dan studenten en medewerkers. Daarnaast biedt de universiteit de mogelijkheid om sportattributen, zoals tennisrackets, te huren. Het verlenen van het recht om te sporten vormt hierbij een zelfstandige dienst die niet nauw samenhangt met het door de universiteit verstrekte onderwijs.
De vraag is of het tegen vergoeding verlenen van het recht om te sporten door universiteit X is vrijgesteld van omzetbelasting op grond van de sportvrijstelling van artikel 11, eerste lid, aanhef en onderdeel e, Wet OB. Tevens is de vraag of het tegen vergoeding ter beschikking stellen van sportattributen, zoals tennisrackets, eveneens onder deze btw-sportvrijstelling valt.
De Kennisgroep Omzetbelasting van de Belastingdienst oordeelt dat het verlenen van het recht om te sporten is vrijgesteld van omzetbelasting, omdat dit de kenmerkende activiteit is waarop de sportvrijstelling ziet en dit niet leidt tot extra opbrengsten in de zin van artikel 11, tweede lid, onderdeel b, Wet OB. Dat de universiteit hiermee in concurrentie kan treden met commerciële sportscholen is inherent aan de vrijstelling en holt de werking ervan niet uit (HvJ 19 december 2013, Bridport and West Dorset Golf Club Limited, C-495/12, ECLI:EU:C:2013:861). Het tegen vergoeding ter beschikking stellen van sportattributen is daarentegen wel belast, aangezien deze bijkomende prestatie de universiteit extra opbrengsten verschaft in rechtstreekse mededinging met commerciële ondernemingen.
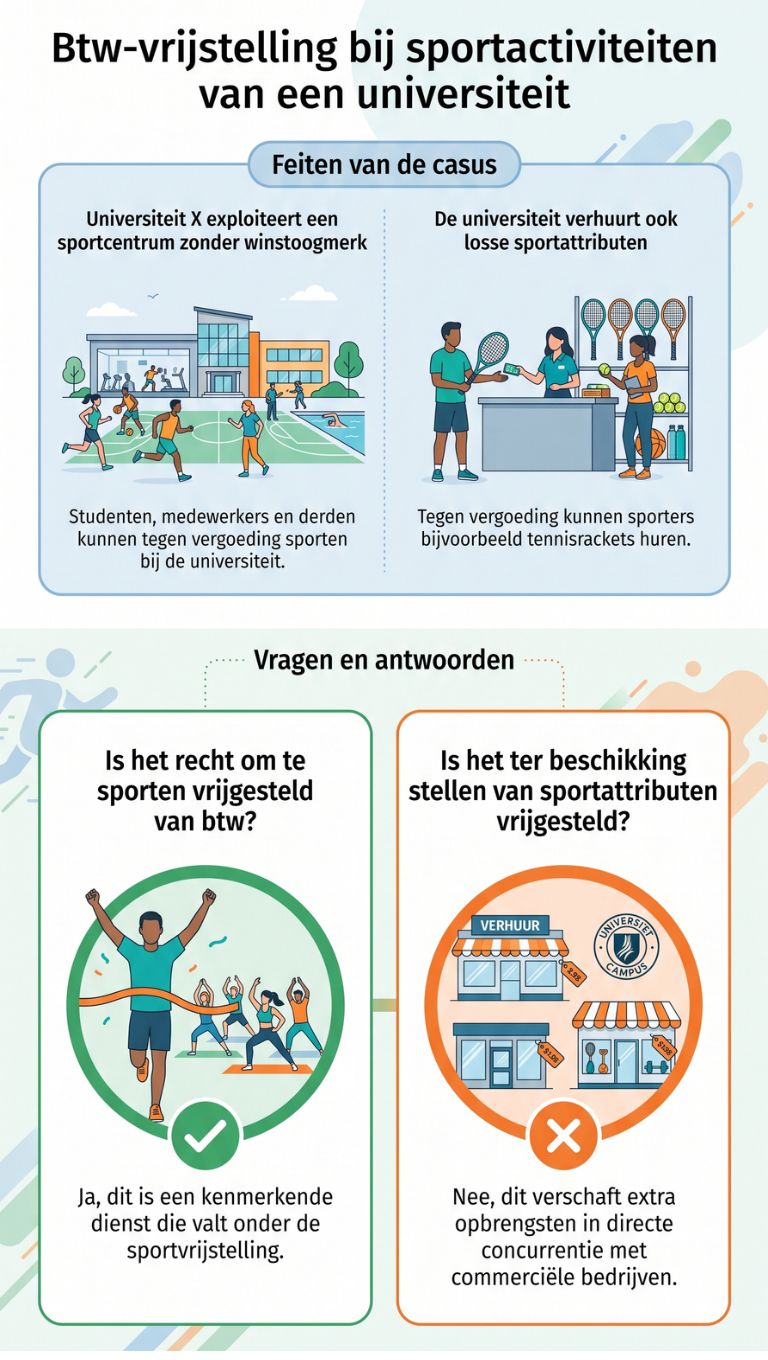
Samenvatting, afbeelding en infographic door Gemini en de redactie van btwjurisprudentie.nl
KG:210:2026:7 Universiteit; sportschool
Publicatiedatum 05-10-2026, 12:52 | Laatste update 05-10-2026, 12:53 | Standpunt
Aanleiding
Universiteit X is een onderwijsinstelling die geen winst beoogt. Voor de onderwijsactiviteiten geldt de vrijstelling van artikel 11, eerste lid, aanhef en onderdeel o, van de Wet op de omzetbelasting 1968 (hierna: Wet OB 1968). X heeft een sportcentrum waar studenten, medewerkers en derden tegen vergoeding kunnen sporten. Derden betalen voor een abonnement een hogere prijs dan studenten en medewerkers. Ook bestaat de mogelijkheid tot het huren van sportattributen zoals tennisrackets. Het verlenen van het recht om te sporten is een zelfstandige, niet met het onderwijs nauw samenhangende dienst.
Vragen
Is het door X tegen vergoeding verlenen van het recht om te sporten vrijgesteld op grond van artikel 11, eerste lid, aanhef en onderdeel e, Wet OB 1968?
Is het door X tegen vergoeding ter beschikking stellen van sportattributen, zoals tennisrackets, vrijgesteld op grond van artikel 11, eerste lid aanhef en onderdeel e, Wet OB 1968?
Antwoorden
Ja, het door X tegen vergoeding verlenen van het recht om te sporten is vrijgesteld op grond van artikel 11, eerste lid, aanhef en onderdeel e, Wet OB 1968.
Nee, het door X tegen vergoeding ter beschikking stellen van sportattributen, zoals tennisrackets, is niet vrijgesteld op grond van artikel 11, eerste lid aanhef en onderdeel e, Wet OB 1968.
Beschouwing
Het door X tegen vergoeding verlenen van het recht om te sporten is vrijgesteld. X verricht een dienst die nauw samenhangt met de beoefening van sport voor personen die aan sport doen. Deze dienst is de kenmerkende activiteit en bezien vanuit de vrijstelling van artikel 11, eerste lid, aanhef en onderdeel e, Wet OB 1968 (hierna: de sportvrijstelling) kan dan geen sprake zijn van extra opbrengsten. Met het ter beschikking stellen van sportattributen, zoals tennisrackets, worden wel extra opbrengsten behaald.
Op grond van de sportvrijstelling zijn vrijgesteld diensten die nauw samenhangen met de beoefening van sport of met lichamelijke opvoeding en die door instellingen worden verricht voor personen die aan sport of lichamelijke opvoeding doen. Overeenkomstig artikel 11, tweede lid, Wet OB 1968 zijn nauw samenhangende leveringen en diensten, als bedoeld in de sportvrijstelling, echter van de vrijstelling uitgesloten wanneer zij niet onontbeerlijk zijn voor het verrichten van de vrijgestelde handelingen of in hoofdzaak ertoe strekken aan de instelling extra opbrengsten te verschaffen door de uitvoering van handelingen welke worden verricht in rechtstreekse mededinging met aan de heffing van belasting onderworpen handelingen van commerciële ondernemingen. Voorts is de vrijstelling conform artikel 11, derde lid, Wet OB 1968 slechts van toepassing indien de ondernemer geen winst beoogt.
X verleent tegen vergoeding het recht om te sporten naast de onderwijsdiensten. Vastgesteld is dat die dienst niet nauw samenhangt met het onderwijs. Het tegen vergoeding verlenen van het recht om te sporten is de kenmerkende activiteit waarop de sportvrijstelling ziet. Dit leidt niet tot extra opbrengsten in de zin van artikel 11, tweede lid, onderdeel b, Wet OB 1968. Bij de terbeschikkingstelling van sportattributen, zoals tennisrackets, is dat anders; zij verschaffen X extra opbrengsten in rechtstreekse mededinging met aan de heffing van belasting onderworpen handelingen van commerciële ondernemingen.
Dat X door het verlenen van het recht om te sporten in concurrentie kan treden met commerciële partijen is inherent aan de vrijstelling. De werkingssfeer van de vrijstelling is niet alleen bepaald op basis van de inhoud van de daarin bedoelde handelingen, maar ook op basis van bepaalde kenmerken waaraan de dienstverrichters moeten voldoen. Door te voorzien in de vrijstelling die aan de hand van dergelijke kenmerken wordt omschreven, impliceert het gemeenschappelijke btw-stelsel dat voor verschillende marktdeelnemers verschillende concurrentievoorwaarden bestaan. Dit kan er niet voor zorgen dat de werking van de vrijstelling wordt uitgehold (zie in die zin het arrest HvJ 19 december 2013, C-495/12 (Bridport and West Dorset Golf Club Limited), ECLI:EU:C:2013:861, punten 36 en 37).